Es ist eine wiederkehrende Frage für viele Gewerbetreibende, Gastronomen und Dienstleistungsbetriebe: Müssen Trinkgelder deklariert und darauf AHV-Beiträge sowie Steuern gezahlt werden?
Das Schweizer Parlament hat am 14. September 2026 für klare Verhältnisse gesorgt.
Was entschieden wurde
Der Nationalrat hat eine entscheidende Motion (Motion Rieder) angenommen und ist damit dem Ständerat gefolgt. Das Ziel: Im Gesetz soll explizit verankert werden, dass freiwilliges Trinkgeld nicht zum Lohn gehört.
Was bedeutet das für die Praxis?
-
Befreiung von Steuern und Sozialabgaben:
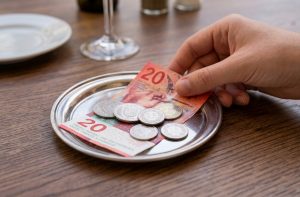
Freiwillige Trinkgelder Ihrer Kundinnen und Kunden sind künftig nicht mehr beitragspflichtig für die AHV und von der direkten Bundessteuer befreit – unabhängig von der Höhe des Betrags oder der Zahlungsart.
-
Gleichbehandlung von Bar- und Kartenzahlung:
Mit der Zunahme von elektronischen Zahlungen waren über das Kartenterminal gegebene Trinkgelder lückenlos nachvollziehbar und drohten besteuert zu werden – im Gegensatz zum Bargeld auf dem Tisch. Die neue Regelung stellt nun sicher, dass Trinkgelder unabhängig vom Zahlungsmittel gleich behandelt werden.
-
Weniger Bürokratie für KMU:
Für Arbeitgeber (z. B. in der Gastronomie, bei Coiffeuren oder im Beauty-Bereich) vereinfacht sich die Buchhaltung und Personaladministration: Es ist keine aufwendige Kontrolle oder Erfassung der freiwilligen Trinkgelder Ihrer Mitarbeitenden mehr nötig.
Wie geht es weiter?
Der Ball liegt nun beim Bundesrat. Er ist damit beauftragt, diesen Entscheid rasch in entsprechende Gesetzesänderungen im AHVG und im DBSG umzusetzen.
💡 Fazit: Wenn der Service im Preis inbegriffen ist, bleiben freiwillige Wertschätzungen Ihrer Kunden zu 100 % bei Ihrem Personal – ohne zusätzlichen administrativen Aufwand für Ihren Betrieb!
Diesen Artikel teilen
